


InOne・Financia y paga a plazos
4,82.48K Reseñas
Detalles de la aplicación
- Versión
- 1.17.18
- Actualizado el
- Licencia
- Free
- Descargas
- 500.000+
- Desarrollador
- CaixaBank Payments & Consumer, E.F.C., E.P., S.A.
- Categorías
- Finanzas
- Plataforma
- Android
Capturas de pantalla
 Análisis de AppCompare
Cuando necesito repartir el coste de una compra, prefiero comprobar primero cuánto terminaré pagando y si la cuota cabe de verdad en mi presupuesto. Ahí puede encajar InOne, una aplicación financiera de CaixaBank Payments & Consumer, E.F.C., E.P., S.A. que reúne opciones de préstamo, tarjeta y línea de crédito para financiar compras. Mi impresión es que resulta más útil para quien ya está valorando una compra concreta que para quien busca una app general de presupuesto o una solución de pago para todo.
La aplicación es gratuita y está dirigida a mayores de tres años según su clasificación PEGI 3, aunque sus herramientas financieras están pensadas para adultos. Su propuesta suena sencilla, pero usar financiación con cabeza depende menos de pulsar un botón que de entender las condiciones y revisar que el producto elegido se adapta a la operación. Esa es la perspectiva desde la que yo la valoraría: como una puerta de acceso a opciones de financiación, no como una invitación a comprar más.
Donde suele aparecer la fricción
En una app financiera, el primer tropiezo puede llegar antes de solicitar nada: no tener claro qué modalidad se está mirando. Un préstamo, una tarjeta y una línea de crédito no son intercambiables por el mero hecho de servir para financiar compras. Yo empezaría identificando cuál corresponde a la necesidad concreta y leyendo con atención el resumen de la operación antes de avanzar.
Por ejemplo, si estoy pensando en aplazar una compra puntual, compararía el importe total a devolver y el calendario de pagos, no solo la cuota que parece más cómoda. Una cuota baja puede ayudar a organizar el mes, pero también puede alargar el compromiso. Si la alternativa es usar una tarjeta o una línea de crédito, revisaría con especial cuidado cómo se liquidan los importes y qué condiciones se aplican. No asumiría que dos opciones de InOne funcionan igual.
También conviene separar dos preguntas que suelen mezclarse: «¿puedo iniciar esta gestión desde la app?» y «¿me conviene financiar esta compra?». La primera es operativa; la segunda exige mirar los gastos habituales, los pagos ya comprometidos y el coste completo. Para una compra aplazable o prescindible, esperar y ahorrar puede ser mejor que asumir una obligación nueva.
InOne cuenta con una valoración media de 4,8 a partir de alrededor de 12.000 valoraciones, y supera las 500.000 instalaciones. Son señales de que muchas personas la han probado, pero no dicen si una modalidad concreta encaja con cada situación ni garantizan que todas las gestiones resulten igual de fluidas. Yo las tomaría como contexto, no como sustituto de leer las condiciones.
Una comprobación útil antes de empezar
Antes de abrir una solicitud, tendría a mano los datos de la compra y decidiría de antemano cuánto puedo pagar sin apretar otros gastos esenciales. Después, compararía el coste total y las fechas de pago que aparezcan en la propuesta. La cifra que importa no es solo la cuota: es el compromiso completo que acepto. Si no entiendo una condición, pararía ahí en vez de avanzar por inercia.
Esta forma de revisar la operación es especialmente útil cuando estoy en una tienda o tengo prisa por cerrar una compra. En ese momento es fácil fijarse únicamente en que existe una opción de financiación. Tomarse unos minutos para comprobar las condiciones ayuda a evitar que la comodidad de aplazar oculte un coste que no encaja con el presupuesto.
Preparar el uso y elegir la opción adecuada
La ficha identifica la versión actual como la 1.17.18 y señala compatibilidad desde Android 9. Si algo falla al instalar o abrir la aplicación, empezaría por comprobar que el sistema operativo del teléfono cumple ese mínimo y que la instalación se ha completado correctamente. También verificaría que estoy entrando en la app oficial y no en una copia con un nombre parecido; en servicios financieros, ese cuidado básico merece la pena.
La fecha de lanzamiento indicada para la aplicación es el 17 de junio de 2024. Como ocurre con cualquier herramienta financiera, una versión puede cambiar con el tiempo. Si una pantalla no coincide con una guía antigua o un paso parece distinto, me fiaría de las instrucciones que aparecen en la versión instalada y no de capturas desactualizadas. No intentaría resolver una duda financiera siguiendo consejos genéricos de terceros.
Una vez dentro, mi orden de trabajo sería deliberado: localizar la opción que responde a la compra, revisar los detalles de la financiación, confirmar que he entendido los pagos y solo entonces continuar. No trataría la selección de una modalidad como una decisión menor. La tarjeta puede tener una lógica distinta de un préstamo o una línea de crédito, así que leería la explicación específica de cada una antes de aceptar nada.
Una situación cotidiana lo ilustra bien. Supongamos que tengo que sustituir un electrodoméstico y quiero evitar pagar todo de golpe. Primero comprobaría si puedo cubrirlo sin financiación; si no, miraría qué alternativa muestra la app y cuánto supone en conjunto. También comprobaría si ya tengo otros pagos aplazados para no acumular cuotas que, por separado, parecen pequeñas. InOne puede ayudar a canalizar la gestión, pero la decisión responsable sigue siendo mía.
Qué hacer si una gestión se atasca
Si una pantalla tarda, se cierra o no permite avanzar, no repetiría varias veces una solicitud financiera sin saber si el intento anterior quedó registrado. Cerraría y volvería a abrir la aplicación, comprobaría la conexión y revisaría si hay una actualización disponible. Si el problema persiste, anotaría en qué paso ocurre y conservaría cualquier mensaje que muestre la app; describir el punto exacto facilita pedir ayuda por los canales oficiales de CaixaBank Payments & Consumer.
Si el bloqueo aparece durante una solicitud, distinguiría entre un error técnico y una decisión sobre la operación. Que una gestión no avance no demuestra por sí solo que haya un problema con el móvil ni permite deducir el resultado de una evaluación financiera. Evitaría volver a enviar información repetidamente o probar datos al azar. Ante un mensaje que no entiendo, lo prudente es pedir aclaración antes de continuar.
En caso de duda sobre una cuota o una condición, volvería al resumen de la operación y contrastaría cada importe y fecha con lo que creo haber seleccionado. Si la información no queda clara, no confirmaría. Esta pausa es un consejo práctico, no una función especial de la aplicación: protege frente a errores de lectura que pueden pasar desapercibidos cuando se usa el teléfono deprisa.
Cuándo el problema puede estar fuera de la app
No todo fallo de acceso se arregla reinstalando. Puede deberse a una conexión inestable, a una versión antigua del sistema o a un dato introducido de forma distinta a como se solicita. Revisaría primero esas causas sencillas y comprobaría si otras aplicaciones también tienen problemas de conexión. Si solo falla InOne, documentaría el mensaje y consultaría al servicio correspondiente, en lugar de cambiar varias cosas a la vez y perder la pista del origen.
También hay que diferenciar un error de funcionamiento de una limitación ligada a la propia operación. La disponibilidad de una opción o el resultado de una solicitud pueden depender de condiciones específicas; no asumiría que todos los usuarios pueden acceder a todas las modalidades ni que una solicitud se resuelve automáticamente. Para una respuesta concreta sobre una operación personal, la app o el canal oficial de atención son más adecuados que una recomendación general.
Si el teléfono no cumple el requisito de Android 9, buscaría una alternativa compatible o usaría los canales oficiales disponibles, en vez de instalar archivos de procedencia dudosa. En iPhone, comprobaría la ficha de la tienda correspondiente antes de descargar, porque la compatibilidad indicada para Android no permite inferir por sí sola los requisitos de iOS.
Para quién la recomendaría y cuándo elegir otra cosa
Yo recomendaría InOne a quien quiera consultar desde el móvil opciones de financiación vinculadas a compras y esté dispuesto a leer los términos con calma. La concentración de préstamo, tarjeta y línea de crédito en una misma app puede resultar práctica si se quiere revisar esas alternativas en un solo lugar. También puede venir bien a quien prefiere gestionar una operación desde el teléfono en vez de empezar buscando productos financieros por separado.
En cambio, no sería mi primera elección para alguien que solo necesita controlar gastos, clasificar compras o planificar un presupuesto mensual: el propósito principal aquí es financiar compras, no llevar las cuentas domésticas en general. Tampoco la elegiría como respuesta automática ante una falta de liquidez recurrente. Si el problema es que los gastos básicos ya superan los ingresos, sumar pagos futuros puede empeorar la situación; en ese caso, revisar el presupuesto o buscar orientación financiera sería más sensato.
Frente a pagar con ahorros, InOne ofrece la posibilidad de valorar el desembolso aplazado, pero esa comodidad trae una obligación que el pago inmediato evita. Frente a una tarjeta que ya tengo, la comparación no debería basarse solo en la rapidez: revisaría qué coste y calendario corresponden a cada opción. Y frente a pedir financiación por otros canales, la app concentra alternativas, aunque la facilidad de acceso no convierte una oferta en la más conveniente para todos.
El mantenimiento también forma parte de la impresión general: la aplicación ha recibido 2,5 mil reseñas y su descarga no tiene coste. La versión 1.17.18 permite identificar qué referencia estoy usando si necesito describir un problema. Aun así, no tomaría la nota ni el número de instalaciones como prueba de que una gestión concreta será sencilla o de que una modalidad me convendrá.
Mi veredicto práctico
Me parece una opción razonable para consultar financiación de compras desde el móvil, especialmente si ya tengo claro qué quiero comprar y puedo comparar las condiciones sin presión. Su punto fuerte es reunir distintas vías de financiación en una herramienta centrada en ese uso; su límite es que no sustituye el análisis personal del coste ni una app de presupuesto. La usaría con una compra concreta, revisando el total y las fechas antes de confirmar, y la dejaría de lado si no puedo explicar con claridad cómo voy a devolver el dinero.
En resumen, InOne puede ser práctica cuando se necesita explorar una compra financiada, pero no convierte el crédito en una decisión trivial. Si la cuota encaja, las condiciones están claras y el gasto tiene sentido, merece la pena considerarla. Si la única ventaja es pagar menos hoy sin saber cuánto supone mañana, yo esperaría y buscaría una alternativa más adecuada.
Ventajas
- Reúne opciones de financiación y pago a plazos en una sola app.
- Permite consultar alternativas antes de elegir cómo pagar.
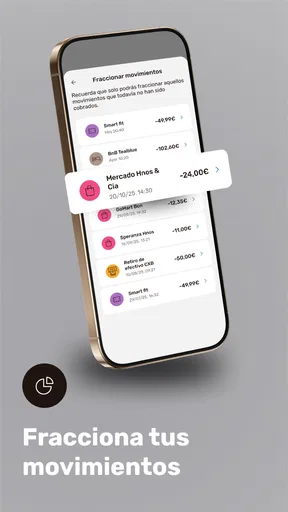
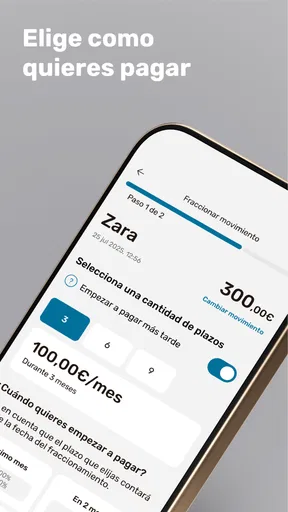
- Puede ayudar a repartir el coste de compras en varios pagos.
- Su enfoque de financiación facilita comparar soluciones desde el móvil.
- Útil para quienes prefieren gestionar pagos sin acudir a una oficina.
Contras
- La disponibilidad de financiación puede depender del perfil y la aprobación.
- Los plazos y costes varían según la opción elegida; conviene revisar las condiciones.
- Aplazar pagos puede dificultar el control del presupuesto personal.
- Es posible que no todos los comercios o compras sean compatibles.
- La gestión financiera desde la app requiere compartir datos personales y económicos.
Preguntas frecuentes sobre InOne・Financia y paga a plazos
¿Qué es InOne・Financia y paga a plazos?
InOne es una aplicación orientada a gestionar opciones de financiación y pagos fraccionados desde el móvil. Su utilidad concreta puede depender de los servicios disponibles en tu país y de las condiciones que te ofrezcan al solicitar financiación. Antes de usarla, revisa quién presta el dinero, los plazos, el coste total y cualquier comisión aplicable; pagar a plazos no significa necesariamente que la compra sea más barata.
¿Cómo funciona el pago a plazos en InOne?
Por lo general, los servicios de este tipo permiten solicitar una opción de pago durante una compra o desde la propia aplicación y, si se aprueba, dividir el importe en varias cuotas. El número de pagos, las fechas y los requisitos pueden variar según la operación. Comprueba el calendario de cobros y el importe total antes de confirmar, y asegúrate de que la cuota cabe cómodamente en tu presupuesto.
¿Quién puede solicitar financiación con InOne?
La disponibilidad suele depender de factores como la edad mínima, el país de residencia, la identificación del usuario y una evaluación de elegibilidad. Instalar la aplicación no garantiza que se apruebe una solicitud, y podrían pedirte información adicional para comprobarla. Consulta dentro de InOne los requisitos vigentes y la política de privacidad antes de facilitar datos personales o financieros, especialmente si no estás seguro de quién los tratará.
¿InOne cobra intereses o comisiones?
El coste puede cambiar según el producto, el plazo, la tienda y las condiciones de cada solicitud. Algunas modalidades pueden anunciarse como pagos sin intereses, pero eso no debe darse por hecho para todas las compras o usuarios; también puede haber cargos por retrasos u otros conceptos. Antes de aceptar, lee el resumen del contrato y verifica el importe total a devolver, la tasa aplicable y las consecuencias de no pagar a tiempo.
¿Es seguro usar InOne y qué debo revisar antes de descargarla?
Como con cualquier aplicación financiera, conviene comprobar que la descargas desde la tienda oficial de Android o iOS y que el nombre del desarrollador coincide con el servicio que buscas. Revisa los permisos solicitados, las opiniones recientes y las políticas de privacidad y atención al cliente. Utiliza una contraseña segura y no compartas códigos de verificación. Si algo no queda claro sobre un cobro o contrato, consulta al proveedor antes de aceptar.


